Cum (nu) pedepsește statul evaziunea fiscală: o radiografie a sentințelor pronunțate de cea mai mare instanță din țară și efectele întârziate ale unei legi
În ultimii șase ani, un singur dosar penal, în care inculpatul s-a declarat nevinovat, a fost finalizat la Judecătoria Chișinău cu o condamnare pentru infracțiunea pe care majoritatea cetățenilor ar putea spune că o întâlnesc în viața lor de zi cu zi – evaziunea fiscală. Sentința a fost pronunțată în 2026.
ZdG a analizat zeci de sentințe emise în perioada 2021–2026 de Judecătoria Chișinău în dosare care vizează evaziunea fiscală, observând că, din cele 42 care au fost pronunțate, dintre care doar 34 sunt publice, în doar trei cazuri au fost pronunțate condamnări. În nu mai puțin de 19 dosare, persoanele au fost scutite de răspundere penală datorită intervenirii termenului de prescripție.
Doar o persoană a fost condamnată, în timp ce s-a declarat nevinovată; într-un dosar a fost semnat un acord de recunoaștere a vinovăției, iar altă cauză a fost examinată în baza probelor administrate în faza de urmărire penală, după ce inculpatul și-a recunoscut vinovăția. În urma examinării celor trei dosare, doar o companie a fost trasă la răspundere.
Statul, cu ani întârziere în urma evaziunii
Statul a avut, în principiu, până în 2024, cel mult cinci ani pentru a descoperi, investiga și trage la răspundere persoanele învinuite de evaziunea fiscală a întreprinderilor și cel mult 2 ani pentru evaziunea fiscală făcută de o persoană fizică – adică acțiuni ilegale prin care o persoană fizică sau o întreprindere evită plata impozitelor, taxelor și altor obligații datorate bugetului de stat.
În prezent, Codul penal prevede că persoana se liberează de răspundere penală dacă au expirat 3 ani de la săvârșirea unei infracţiuni uşoare, 5 ani de la săvârșirea unei infracţiuni mai puţin grave și 15 ani de la săvârșirea unei infracţiuni grave. Anterior, infracțiunile ușoare aveau un termen de prescripție de 2 ani.
Infracţiuni uşoare se consideră faptele pentru care legea penală prevede în calitate de pedeapsă maximă condamnarea la închisoare pe un termen de pînă la 2 ani inclusiv, pentru infracţiuni mai puţin grave – un termen de până la 5 ani inclusiv, iar pentru infracțiuni grave – un termen de până la 12 ani inclusiv.
„Instituția prescripției are drept finalitate evitarea menținerii unei stări de incertitudine juridică pentru persoana acuzată, precum și prevenirea examinării unor cauze după trecerea unui interval excesiv de timp, perioadă în care administrarea probelor devine dificilă, iar eficiența funcției preventive și educative a pedepsei penale se reduce considerabil”, explică instanța de apel în unul dintre dosarele de evaziune care au fost încetate din motivul intervenirii termenului de tragere la răspundere penală.
Totuși, cauzele în care au fost pronunțate decizii în perioada 2021–2026, analizate de ZdG, arată că multe dintre dosarele de evaziune au ajuns în instanță după intervenirea termenului de tragere la răspundere sau în apropierea lui, chiar procurorii fiind cei care au cerut de multe ori recunoașterea vinovăției și liberarea de răspundere penală.
Expertă: „Pentru această categorie, în care infracțiunea este de o complexitate destul de mare, termenul de prescripție a fost de doar 5 ani”
Întrebată de ZdG cum se explică numărul atât de mic al sentințelor de condamnare, Oxana Brighidin, directoarea Programului Anticorupție din cadrul Centrului de Resurse Juridice din Moldova (CRJM), a indicat drept factori principali „modificările legislative succesive” și perioada de 6 ani în care evaziunea fiscală a fost încadrată drept infracțiune mai puțin gravă.
„În cazul evaziunii întreprinderilor, una dintre explicațiile importante este că numărul mare de dosare în care a intervenit termenul de prescripție a ținut de modificările legislative succesive. În 2018, pedeapsa maximă a fost redusă de la 6 la 5 ani (dacă suma cumulativă a evaziunii aferentă unui an fiscal depăşeşte 100 de salarii medii lunare pe economie prognozate, n.r.). Este doar un an, dar a schimbat categoria de infracțiune, din gravă în mai puțin gravă, implicit micșorând și termenul de prescripție – de la 15 la 5 ani. Adică pentru această categorie, în care infracțiunea este de o complexitate destul de mare, termenul de prescripție a fost de doar 5 ani. Din sentințele pe care le-am analizat, instanța a aplicat această lege penală mai favorabilă […].
Din 2024, sancțiunile pentru articolul privind evaziunea fiscală a întreprinderilor au fost majorate și au un termen de prescripție mult mai larg – au revenit la 15 ani.
Încetarea procesului penal în legătură cu termenul de prescripție nu este echivalent cu achitarea persoanei. Instanțele dispun restituirea prejudiciului […].
În plus, în 2024, legislația a fost modificată. Prescripția se întrerupe atunci când cauza ajunge în instanță. Acum (pentru evaziune în proporții mai mari, n.r.) este un termen de 15 ani, iar dacă dosarul ajunge în instanță, se reia termenul. Sper că de acum înainte problemele să fie soluționate, iar sentințele pe evaziunea fiscală a întreprinderilor să fie altele. Dar este acea perioadă de 6 ani, unde, probabil, vom mai avea asemenea soluții pe dosare”, a explicat Oxana Brighidin.
Experta a atras atenția și că „statul nu a avut o politică constantă pe partea de arhitectură instituțională”.
„Din 2002 până în 2013, evaziunea era de competența Centrului pentru Combaterea Crimelor Economice şi Corupţiei, actualul Centru Național Anticorupție (CNA), cu Procuratura Anticorupție. Din 2013, această competență trece la Poliție și la procuraturile teritoriale. Din 2016, evaziunea fiscală săvârșită de grupuri criminale organizate, sau dacă valoarea prejudiciului era mai mare de 2,5 milioane de lei, este de competența PCCOCS. Din 2021, competența pentru investigarea evaziunii fiscale a fost luată de la Poliție și transmisă Serviciului Fiscal de Stat, iar din 2026, o parte din competențe a revenit înapoi la CNA”, a menționat Brighidin.
De aceea, dosarele de evaziune fiscală au fost examinate de mai multe instanțe de judecată, nu doar de cea din capitală.
Din iunie 2024, Codul penal prevede că prescripția se întrerupe în cazul în care cauza penală ajunge în instanța de judecată până la expirarea termenelor, pentru examinare în fond. Din momentul înregistrării cauzei penale în instanța de judecată începe să curgă un nou termen de prescripție.
Proiectul de lege care a diminuat pedeapsa cu închisoarea pentru evaziunea fiscală a companiilor în proporții mai mari, de la 6 ani la 5 ani, astfel schimbând și perioada de prescripție, a fost elaborat de un grup de deputați ai Partidului Democrat din Moldova (PDM), intrând în vigoare din 17 august 2018.
Singurul dosar din ultimii șase ani cu condamnare, fără recunoașterea vinovăției
Cea mai recentă condamnare într-un dosar de evaziune fiscală a fost pronunțată de magistratul Petru Păun, de la Judecătoria Chișinău, sediul Buiucani, în martie 2026. Dosarul a ajuns în instanță în martie 2021, Serghei Timuș fiind inculpat pentru fapte care ar fi avut loc în 2013–2014, în timp ce era fondator și director al „Fraghelon” SRL, companie care a activat în domeniul construcțiilor din anul 1998 până în anul 2015, când a intrat în insolvabilitate, potrivit acestuia.
În cadrul examinării, instanța a acordat forță probantă concluziilor unui raport de expertiză contabilă din iunie 2018, potrivit căruia „s-a stabilit că «Fraghelon» SRL a diminuat taxa pe valoare adăugată (TVA) în sumă totală de 915 mii de lei, […] ca urmare a nereflectării în declarațiile privind TVA a sumelor aferente livrărilor efectuate, precum și prin neexecutarea obligațiilor fiscale prevăzute de legislația în vigoare.”
În fața instanței, bărbatul a declarat că „a fost în dezacord total cu actul de control și cu atitudinea față de persoana sa.”
Magistratul Petru Păun i-a aplicat lui Timuș o amendă de 70 de mii de lei, cu privarea de dreptul de a ocupa funcții și de a exercita activități ce țin de administrarea societăților comerciale pe un termen de 3 ani.
În mai 2023, Serviciul Fiscal de Stat a înaintat o acțiune civilă împotriva inculpatului, prin care a solicitat recuperarea prejudiciului material cauzat în sumă de 1,6 milioane de lei. Judecătorul a subliniat că „în cadrul materialelor cauzei nu au fost oferite explicații suplimentare privind modul de calcul sau structura diferenței dintre cuantumul prejudiciului efectiv stabilit și suma solicitată prin acțiunea civilă”, de aceea acțiunea civilă înaintată de Serviciul Fiscal de Stat a fost admisă „în principiu, urmând ca asupra cuantumului despăgubirii să se pronunțe instanța civilă competentă”. În octombrie 2026, cauza este examinată de Curtea de Apel Centru (CA Centru).
Contactat de ZdG, unul dintre avocații lui Timuș, Constantin Ghira, a declarat că apărarea a invocat în instanță și prescripția faptelor, dar „s-a axat pe nevinovăție”.
„Instanța avea drept, în cel mai rău caz, să aplice prescripția. Probabil, a fost o eroare a judecătorului. Am depus apel și am invocat că judecătorul nu s-a expus deloc asupra termenului de prescripție. Cea mai rea situație care putea fi pentru domnul Timuș era aplicarea prescripției. Dar noi pledăm pentru nevinovăție, pentru că am probat-o. Au fost dispuse expertize și s-a constatat că Serviciul Fiscal de Stat a greșit, de aceea mergem pe nevinovăție […]”, a afirmat Ghira.
Într-un alt dosar de evaziune fiscală examinat de Petru Păun, judecătorul a eliberat de pedeapsă inculpații, indicând că „instanța constată că dispozițiile articolului privind evaziunea fiscală din Codul penal, în redactarea legii din 26 iulie 2018, reprezintă legea penală mai favorabilă și urmează a fi aplicate retroactiv în temeiul art. 10 din Codul penal”. Cauza este în prezent pe rol la CA Centru.
Singura companie găsită vinovată de evaziune, după semnarea unui acord de recunoaștere a vinovăției
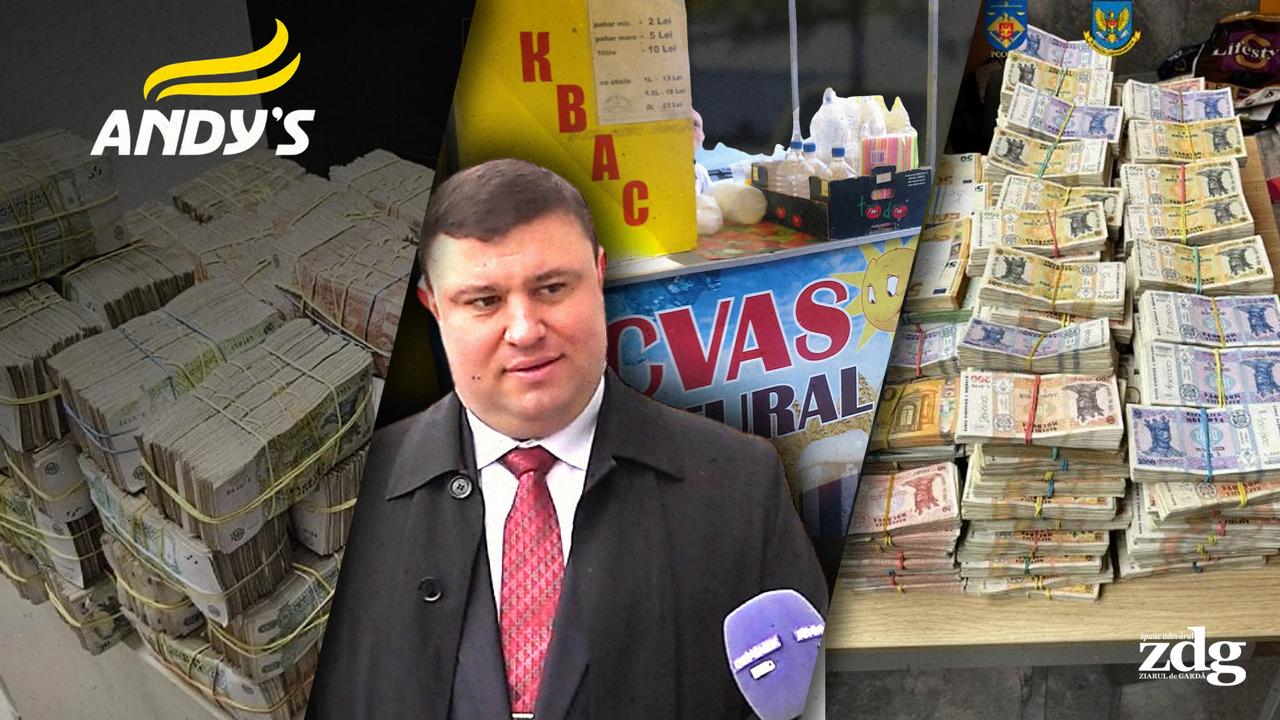
O singură companie a fost condamnată pentru evaziune fiscală, în 2025. A fost posibil după ce în dosarul trimis în instanță în noiembrie 2024, trei persoane fizice și o companie au recunoscut tentativa de evaziune: trei administratori din rețeaua de restaurante „Andy’s Pizza” și compania „Trabo Plus”, care deține și restaurantul „La plăcinte”. Aceștia au fost învinuiți că „au ascuns intenționat venitul impozabil, nu au calculat, nu au declarat în rapoartele fiscale și nu au achitat la bugetul de stat, pentru lunile ianuarie – iunie 2024, taxa pe valoarea adăugată (TVA) în sumă totală de 1,384 milioane de lei.”
Conform sentinței din mai 2025, „acțiunile și inacțiunile intenționate ale Nataliei Cesnocov, Elizavetei Ulian și ale lui Andrei Butușneanu, îndreptate nemijlocit spre săvârșirea evaziunii fiscale de către persoana juridică SRL „Trabo Plus”, nu și-au produs efectul din cauze independente de voința făptuitorilor, și anume, din cauza intervenirii cu acțiuni procesuale ale organului de urmărire penală. După intervenția oamenilor legii, în august 2024, compania și-a achitat obligațiile fiscale.
În final, judecătoarea Natalia Patrașcu a acceptat toate cele patru acorduri de recunoaștere a vinovăției semnate cu procurora Stela Barbă și a aplicat pedepse sub formă de amendă de circa 166 de mii de lei fiecăruia, iar companiei – aproximativ 333 de mii de lei, adică amenzi de circa trei ori mai mici decât amenda minimă prevăzută de lege.
Cele trei persoane și compania au putut achita jumătate din amenda stabilită dacă au plătit-o în cel mult 3 zile lucrătoare din momentul în care hotărârea a devenit executorie, adică circa 417 mii de lei în total. În plus, Patrașcu a lipsit compania de „dreptul de a desfășura activitatea în domeniul restaurantelor și comercializării produselor alimentare, alcoolice și de tutun pe un termen de 1 an”.
Pedeapsa complementară a fost motivul contestării sentinței atât de către procuroră, cât și de către toate cele patru părți din dosar. La CA Centru, Barbă a explicat că prin acordul de recunoaștere a fost agreată aplicarea unei pedepse complementare ce constă în „privarea de dreptul de a beneficia de subvenții, înlesniri sau alte avantaje oferite de stat, pe o durată de un an”.
„Aplicarea unei asemenea interdicții (privarea de dreptul de a desfășura activitatea, n.r.) pentru o perioadă de un an duce inevitabil la imposibilitatea menținerii fluxului economic, a achitării obligațiilor salariale, contractuale și fiscale și, în mod previzibil, la intrarea companiei în stare de incapacitate de plată. […] O asemenea pedeapsă, aplicată unei entități care și-a recunoscut fapta, a cooperat cu autoritățile și a remediat integral prejudiciul, nu poate fi justificată juridic și nici în raport cu principiile fundamentale ale dreptului penal – legalitate, proporționalitate și scop preventiv, nu distructiv, al sancțiunii”, a argumentat procurora Stela Barbă.
În septembrie 2025, așa cum ceruse și procurora și compania, instanța a înlocuit pedeapsa, iar „Trabo Plus” SRL a fost doar privată de dreptul de a primi subvenții, înlesniri și alte avantaje de la stat pe un termen de un an.
Evadat din arest și ascuns în Ucraina mai mulți ani. Cu antecedente penale și legături politice, un afacerist s-a ales cu amendă de 500 de mii de lei și închisoare cu suspendare
Tot în luna mai 2025, Judecătoria Chișinău a mai emis o sentință de condamnare într-un dosar de evaziune fiscală, și în acest caz persoana recunoscându-și vinovăția. Mai exact, este vorba despre trei episoade de evaziune, unul de însușire ilicită a energiei electrice, evitând sistemele de evidenţă instalate în modul stabilit, cauzând daune în proporţii mari, și unul de evadare din arest. Dosarul a ajuns în instanță în martie 2024, pentru fapte din perioada 2013–2017.
Vladlen Grivenco a fost afiliat anterior Partidului Democrat din Moldova (PDM), fiind și candidat din partea formațiunii la funcţia de consilier municipal în capitală pentru alegerile locale din 2007. În 2010, a candidat la funcţia de deputat în Parlamentul R. Moldova din partea Partidului „Moldova Unită – Единая Молдова”.
Acesta a fost învinuit că, fiind persoana care gestiona activitatea întreprinderilor „Melior Largo” SRL, „Global Food” SRL și „Alex-Ig Com” SRL, a organizat „producerea clandestină a cvasului şi comercializarea acestuia, fructelor şi legumelor proaspete şi produselor de panificaţie de tip «fast-food», în urma achiziţiilor de mărfuri, fără a dispune de careva acte de provenienţă, realizându-le prin mai multe tarabe, tonete, gherete, chioșcuri din raza municipiului Chişinău, obţinând venituri care nu au fost reflectate în actele contabile fiscale şi financiare, incluzând în documentele contabile, fiscale şi financiare date denaturate privind mărimea veniturilor, în scopul tăinuirii obiectului impozabil, fiind beneficiarul mijloacelor băneşti provenite ilegal.”
ZdG a scris despre Vladlen Grivenco încă în 2010, în articolul „Cvas cu «năbădăi»”. Acesta era atunci patronul firmei „Cvas-Chişinău”. „Firma nu are documente ce ar confirma activitatea de antreprenoriat; autorizaţii de amplasare şi funcţionare a tarabei, eliberate de organele administraţiei publice locale; autorizaţie sanitară de funcţionare; acte de însoţire a mărfurilor comercializate. Mai mult, ei au angajat în câmpul muncii vara aceasta patru minori”, a declarat în 2010 un reprezentant al Direcţiei Investigare a Fraudelor din cadrul Ministerului Afacerilor Interne.
Instanța a notat că, prin infracțiunea comisă, Grivenco a cauzat un prejudiciu total de circa 3,6 milioane de lei. Bărbatul a fost arestat în dosarul de evaziune în noiembrie 2017. După ce a fost escortat din Penitenciarul nr. 13 la sediul Procuraturii pentru Combaterea Criminalității Organizate și Cauze Speciale (PCCOCS), acestuia i-a fost acordată posibilitatea de a discuta confidențial cu apărătorul său, dar a evadat din incinta Procuraturii.
Afaceristul a declarat în instanță că „a mers în Transnistria, unde a stat vreo 3 săptămâni la un cunoscut, iar ulterior a plecat în Ucraina.”
„În căutare s-a aflat timp de 7 ani. În Republica Moldova s-a întors benevol. […] Îi pare rău de cele comise, din care considerent a solicitat să-i fie aplicată o pedeapsă mai blândă”, a comunicat Grivenco, conform instanței.
După ce a fugit din țară, urmărirea penală a fost suspendată în 2018, fiind reluată abia în 2024, când s-a prezentat la frontiera R. Moldova și a fost reținut.
Presa din Ucraina a scris că Grivenco, care a ocupat o funcție publică în regiunea Odesa, a fost reținut în august 2021, sub suspiciunea că ar fi primit o mită de 5000 de dolari.
Acesta mai avea un dosar în R. Moldova, care în prezent este examinat la Curtea de Apel Centru. Grivenco a fost învinuit de violență în familie, dar Judecătoria Chișinău a hotărât că fapta constituie contravenție, fiind recunoscut vinovat, cu încetarea procesului contravențional din motivul intervenirii termenului de prescripție pentru răspunderea contravențională. Și procesul penal cu privire la huliganism a fost încetat, fiind adoptată o decizie similară. Acesta a fost recunoscut vinovat de huliganism nu prea grav, cu încetarea procesului contravențional din motivul intervenirii termenului de prescripție pentru răspunderea contravențională. Pe capătul de acuzare privind „vătămarea intenţionată medie a integrităţii corporale sau a sănătăţii”, dosarul a fost încheiat în legătură cu împăcarea părților. Singurul capăt de acuzare pe care a fost aplicată o pedeapsă a fost „samavolnicia însoţită de ameninţare cu moartea ori cu vătămarea integrităţii corporale”, pentru care a fost amendat cu 18 mii de lei.
În dosarul de evaziune, procurora Renata Anici-Năre a cerut o pedeapsă definitivă pentru concurs de infracţiuni, prin cumul parţial al pedepselor aplicate, cu închisoare pe un termen de 3 ani, cu privarea de dreptul de a ocupa funcţii de administrare a societăţilor comerciale pe un termen de 2 ani. Totuși, acuzatoarea de stat a susținut suspendarea executării pedepsei sub formă de închisoare aplicată lui Grivenco, acestuia fiindu-i stabilit un termen de probaţiune de 3 ani.
Magistrata Lilia Lupașco a decis aplicarea amenzilor pe patru dintre episoade și a doi ani de închisoare pentru evadarea din arest. În final, pentru concurs de infracțiuni, prin cumul total al pedepselor aplicate, lui Vladlen Grivenco i-a fost aplicată o pedeapsă definitivă sub formă de închisoare pe un termen de doi ani, amendă în mărime de 500 de mii de lei și privarea de dreptul de a ocupa funcţii de administrare a societăţilor comerciale pe un termen de cinci ani. Pedeapsa cu închisoarea a fost suspendată condiționat pe un termen de probațiune de doi ani. Ulterior, magistrata a modificat sentința, cu obligarea condamnatului să participe la programe probaționale. În mai 2026, instanța de apel a admis recursul bărbatului și a exclus obligația.
„Victoriile” prezentate de PCCOCS, cu detalii trecute sub tăcere
În raportul cu privire la activitatea PCCOCS desfășurată pe parcursul anului 2023, instituția a dat drept exemplu o sentință din luna iulie a aceluiași an, prin care „inculpatul I. Z. a fost recunoscut vinovat pentru practicarea ilegală a activităţii de întreprinzător, spălarea banilor și evaziunea fiscală a întreprinderilor”, iar „pentru concurs de infracțiuni” i-a fost stabilită o pedeapsă definitivă de 6 ani de închisoare. Procuratura preciza că s-a aplicat confiscarea specială prin încasarea din contul inculpatului în beneficiul bugetului de stat a contravalorii mijloacelor bănești în sumă de 27,99 milioane de lei.
Totuși, sentința consultată de ZdG arată că dosarele penale de învinuire a lui Iuri Zdorov și a companiei SC „Parimatch” SRL pentru evaziune fiscală au fost încetate din motiv că există alte circumstanţe care exclud sau condiţionează pornirea urmăririi penale şi tragerea la răspundere penală. Instanța a făcut referire la modificările legale operate în 2018.
La fel, pe capătul de acuzare privind practicarea ilegală a activităţii de întreprinzător, bărbatul a fost recunoscut vinovat, dar liberat de pedeapsă penală în legătură cu intervenirea termenului de prescripție.
Astfel, acesta a fost condamnat de prima instanță la închisoare pe un termen de 6 ani doar pentru spălarea banilor, fiind dispus arestul preventiv până la rămânerea definitivă a sentinței.
„Inculpatul a fost recunoscut vinovat pentru faptul că în 2014–2017 avea funcția de administrator prin procură al unei întreprinderi din off-shore în domeniul jocurilor de noroc de tip pariuri sportive, desfășurate pe internet. Așa cum în Moldova jocurile de noroc de tip pariuri sportive pot fi organizate doar de către stat, acesta și-a camuflat faptele prin faptul că plățile pentru pariuri încasate de compania din off-shore erau procesate de o altă companie din Moldova, după ce participanții la jocuri efectuau plata prin terminalele publice din magazine, localuri sau alte locații. Ulterior, acesta coordona convertirea din portmonee electronice în lei, urmată de transferarea banilor încasați de acea companie pe conturi din Germania și Liechtenstein ale companiei din străinătate care desfășura jocurile de noroc de tip pariuri”, se arată în raportul PCCOCS.
Ceea ce nu a inclus PCCOCS în raport, deși decizia fusese pronunțată tot în 2023, este că judecătorii de la CA Centru au admis apelul și l-au condamnat pe Zdorov la doar 5 ani de închisoare, cu suspendare, astfel fiind eliberat din arest. Decizia a fost contestată la Curtea Supremă de Justiție (CSJ) în ianuarie 2024, fiind pendinte.
Prejudiciu de circa 56 de milioane de lei, cu prescripție
În perioada 2025–2026, dintre sentințele de încetare, cel mai mare prejudiciu, de peste 56 de milioane de lei, a fost reclamat într-un dosar care a fost examinat timp de 10 ani, în perioada aprilie 2015 – iunie 2025. Inculpații au fost trei persoane și patru companii. Mai exact, doar un bărbat și una dintre companii au fost învinuite de evaziune fiscală – „Titan-Prim” SRL și Roman Creciun, celelalte învinuiri referindu-se la contrabandă.
Creciun a fost învinuit că în 2012, prin intermediul „Titan-Prim” SRL, nu a „achitat taxa pe valoarea adăugată aferentă bugetului, în sumă totală de 56,59 milioane de lei”, în procesul de import al unor echipamente IT.
Magistratul Constantin Roșca, care a pronunțat sentința, a indicat că „termenul de prescripție de atragere a inculpatului la răspundere penală pentru fapta descrisă a expirat”, iar procesul penal de contrabandă și evaziune fiscală pornit în privința persoanei juridice ,,Titan-Prim” a fost încetat în legătură cu lichidarea persoanelor juridice.
Pentru acuzațiile de contrabandă, cele trei persoane au primit trei ani de închisoare cu suspendare, iar două companii au fost amendate pentru contrabandă cu 140 de mii de lei.
„Inculpații Roman Creciun și «Titan-Prim» SRL, prin includerea în documentele contabile, fiscale sau financiare a unor date denaturate privind veniturile sau cheltuielile, a unor cheltuieli care nu au la bază operațiuni reale ori care au la bază operațiuni ce nu au existat, precum și prin tăinuirea unor obiecte impozabile, nu au achitat taxa pe valoarea adăugată aferentă bugetului în sumă totală de 56 599 300 lei, aceștia înțelegeau că urmare a acțiunilor lor, bugetul de stat va fi prejudiciat cu suma de 56 599 300 lei, și-au dorit acest rezultat și au acționat în sensul realizării acțiunilor și atingerii rezultatului menționat”, se arată în document.
Totuși, Constantin Roșca nu s-a pronunțat în privința recuperării prejudiciului.
În mai 2026, CA Centru a respins apelurile declarate de inculpați și acuzatorul de stat.
„Analizând circumstanțele concrete ale cauzei, instanța constată că faptele imputate inculpatului Roman Creciun au fost săvârșite în anul 2012. Astfel, raportând momentul comiterii faptelor la termenul general de prescripție, instanța reține că termenul de atragere la răspundere penală a expirat cu mult anterior pronunțării prezentei sentințe. […] Instanța subliniază că termenul de prescripție curge obiectiv din momentul săvârșirii infracțiunii și operează independent de voința organului de urmărire penală sau a instanței de judecată, iar la expirarea acestuia, intervine imposibilitatea legală de tragere la răspundere penală a persoanei, cu excepția situațiilor expres prevăzute de lege privind suspendarea sau întreruperea cursului prescripției”, se menționează în decizia instanței de apel.
Cauza este pendinte la CSJ.
Conform sentințelor publice ale Judecătoriei Chișinău, analizate de ZdG, din 2021 până în prezent, în 19 dosare instanțele au constatat vinovăția, dar au dispus liberarea de pedeapsă penală ca urmare a expirării termenului de prescripție. În alte 10 dosare, persoanele și companiile au fost achitate.
În perioada 2025–2026, prejudiciul invocat de stat în cauzele în care a fost aplicată prescripția variază de la câteva sute de mii de lei la câteva milioane. În unele cazuri, instanța a dispus încasarea prejudiciului material în beneficiul statului. În altele însă nu s-a pronunțat asupra recuperării acestuia.
Peste 300 de dosare inițiate. Cea mai mare instanță de fond a pronunțat de circa 10 ori mai puține sentințe
În ultimii șase ani, adică în perioada 2021 – octombrie 2026, au fost pronunțate 42 de sentințe privind evaziunea fiscală – 34 de sentințe în dosare de „evaziune fiscală a întreprinderilor, instituţiilor şi organizaţiilor” și 8 sentințe în dosare privind „evaziunea fiscală a persoanelor fizice”. În septembrie 2026, instanța avea în examinare alte 28 de cauze, potrivit informațiilor furnizate de Judecătoria Chișinău și datelor descoperite de ZdG pe portalul instanțelor de judecată.
Raportul de activitate al PCCOCS arată că în 2025 au fost pronunțate sentințe de încetare în dosarele privind evaziunea fiscală în care erau vizate 19 persoane, aceasta fiind infracțiunea cercetată de procuratura specializată cu cel mai mare procent de încetare a procesului penal, de 28 %. În cele mai multe dintre cazuri, temeiul care a stat la baza adoptării sentințelor de încetare a fost intervenția termenului de prescripție de tragere la răspundere penală.
Potrivit unui răspuns oferit de Serviciul Fiscal de Stat (SFS), singura instituție responsabilă să efectueze urmărirea penală în dosare de evaziune fiscală din 2021, în ultimii cinci ani, în perioada 2021–2025, au fost inițiate 308 cauze penale în baza celor două articole din Codul penal care vizează evaziunea fiscală. În aceeași perioadă, instanța a pronunțat 33 de decizii.
La începutul lunii septembrie 2026, organul de urmărire penală al Serviciului Fiscal de Stat efectua urmărirea penală în cadrul a 225 de cauze penale, dintre care 203 cauze – în baza articolului care vizează evaziunea fiscală a întreprinderilor și 22 de cauze – în baza articolului care vizează evaziunea fiscală a persoanelor fizice, „aflate în examinare din anul 2021”.
Cum a îmblânzit și înăsprit statul pedepsele pentru evaziune în ultimii peste 20 de ani
Din 2002, evaziunea fiscală a întreprinderilor, instituţiilor şi organizaţiilor, „prin includerea în documentele contabile, fiscale sau financiare a unor date vădit denaturate privind veniturile sau cheltuielile ori prin tăinuirea altor obiecte impozabile”, dacă suma impozitului care trebuia să fie plătit depășea 500 de unităţi convenţionale (10 mii de lei), s-a pedepsit cu amendă în mărime de până la 10 mii de lei sau cu închisoare de până la 2 ani.
Totuși, dacă acțiunea era săvârșită repetat, pedeapsă creștea – în mărime de până la 20 de mii de lei sau cu închisoare de până la 3 ani, în ambele cazuri cu privarea de dreptul de a ocupa anumite funcţii sau de a exercita o anumită activitate pe un termen de până la 3 ani.
În 2003, legea a fost completată cu sancțiuni pentru companii – persoana juridică se pedepsea cu amendă în mărime de la 1000 la 3000 de unităţi convenţionale (de la 20 de mii de lei la 60 de mii de lei), cu privarea de dreptul de a exercita o anumită activitate. În cazul infracțiunilor repetate, persoana juridică risca amendă în mărime de la 60 de mii de lei la 120 de mii de lei, cu privarea de dreptul de a exercita o anumită activitate sau cu lichidarea întreprinderii.
De la începutul anului 2008, pentru ca o acțiune să fie cercetată drept evaziune fiscală, suma impozitului care trebuia să fie plătit a crescut la cel puțin 2500 de unităţi convenţionale, adică de la 10 mii la 50 de mii de lei.
Tot atunci, Codul penal a fost completat astfel încât să prevadă „neachitarea impozitului în proporţii deosebit de mari”, pedepsită la fel ca acțiunea repetată de evaziune.
În 2009, amenda pentru evaziune a fost mărită de la cel mult 10 mii la între 20 și 40 de mii de lei. Totodată, a fost exclusă prevederea despre repetarea infracțiunii, fiind mărită sancțiunea și pentru neachitarea impozitului în proporţii deosebit de mari – de la cel mult 20 de mii de lei la între 40 și 60 de mii de lei.
Evaziunea fiscală a persoanelor fizice a fost introdusă la sfârșitul anului 2011. De atunci, persoanele fizice care nu au practicat activitate de întreprinzător și s-au eschivat de la prezentarea declaraţiei cu privire la impozitul pe venit sau au inclus în declarație date denaturate, dacă suma impozitului pe venit care trebuia să fie achitat depășea 2500 de unități convenționale (50 de mii de lei, n.r.), urmau să fie pedepsite cu amendă de la 1000 la 2000 de unități convenționale (între 20 de mii și 40 de mii de lei, n.r.), cu muncă neremunerată în folosul comunității de la 180 la 240 de ore sau cu închisoare de până la un an. Tot de atunci, evaziunea care a condus la neachitarea impozitului în proporţii deosebit de mari a început să se pedepsească cu amendă în mărime de la 40 de mii la 60 de mii de lei sau cu închisoare de până la 3 ani.
În 2012, suma impozitului pentru a investiga evaziunea fiscală a întreprinderilor a fost diminuată față de cea introdusă cu patru ani înainte, de la 2500 de unități convenţionale la 1500, adică 30 de mii de lei, fiind reformulat și articolul. În același timp, amenda a crescut de la maximum 40 de mii de lei la maximum 60 de mii, crescând și pedeapsa cu închisoarea – până la 3 ani. Tot atunci a fost adăugată privarea persoanei fizice de dreptul de a ocupa anumite funcții sau de a exercita o anumită activitate pe un termen de până la 5 ani, iar persoanei juridice i-a crescut amenda până la 100 de mii de lei. În cazul neachitării impozitului în proporţii deosebit de mari, pedeapsa cu închisoarea s-a dublat, ajungând până la 6 ani.
La sfârșitul anului 2016, când valoarea unității convenționale pentru amenzi a fost majorată de la 20 la 50 de lei, au crescut și amenzile pentru evaziune fiscală. Totodată, din acel an, pentru a fi cercetată drept evaziune fiscală a întreprinderilor, suma impozitului ratat de stat trebuia să depășească 75 de mii de lei, iar pentru evaziunea fiscală a persoanelor fizice – 125 de mii de lei. Atunci, cea mai mare amendă pentru evaziunea fiscală a întreprinderilor care conduce la neachitarea impozitului în proporţii deosebit de mari a ajuns să fie de cel mult 350 de mii de lei.
În 2018, articolul privind evaziunea fiscală a întreprinderilor, instituţiilor şi organizaţiilor a fost reformulat. De atunci, prejudiciul produs prin evaziune este definit ca „suma cumulativă a impozitului, taxei prevăzute de Codul fiscal, contribuţiei de asigurări sociale de stat obligatorii sau primei de asigurare obligatorie de asistenţă medicală aferente unui an fiscal.” Tot de atunci, prejudiciul trebuie să depășească 50 de salarii medii lunare pe economie prognozate (307 500 de lei în 2018, n.r.), stabilite prin hotărîrea de Guvern în vigoare la momentul săvârșirii faptei. În acel an au crescut amenzile pentru evaziunea fiscală a întreprinderilor, dar s-au micșorat pedepsele cu închisoarea – până la 2 ani şi 6 luni sau până la 5 ani dacă suma depăşeşte 100 de salarii medii lunare pe economie. În plus, pedeapsa cu închisoarea de până la 1 an a fost exclusă pentru evaziunea fiscală a persoanelor fizice, iar pedeapsa pentru neachitarea impozitului în proporţii deosebit de mari s-a micșorat – de la cel mult 3 ani la cel mult 1 an.
Cum este pedepsită evaziunea fiscală în prezent
Șase ani mai târziu, în septembrie 2024, pedepsele pentru evaziunea fiscală au fost majorate cel mai semnificativ până atunci. Astfel, evaziunea fiscală a întreprinderilor, instituţiilor şi organizaţiilor se pedepsește cu amendă în mărime de la 9000 (450 de mii de lei, n.r.) la 13 mii de unități convenționale (650 de mii de lei) sau cu închisoare de până la 6 ani, cu privarea de dreptul de a ocupa anumite funcții sau de a exercita o anumită activitate pe un termen de până la 5 ani, iar persoana juridică se pedepsește cu amendă în mărime de la 15 mii (750 de mii de lei) la 20 de mii de unități convenționale (1 milion de lei), cu privarea de dreptul de a exercita o anumită activitate.
Dacă suma cumulativă depăşeşte 100 de salarii medii lunare pe economie, se pedepsește cu amendă în mărime de la 13 mii (650 de mii de lei) la 20 de mii de unități convenționale (1 milion de lei) sau cu închisoare de la 3 la 7 ani, cu privarea de dreptul de a ocupa anumite funcții sau de a exercita o anumită activitate pe un termen de la 2 la 5 ani, iar persoana juridică se pedepsește cu amendă în mărime de la 20 de mii (1 milion de lei) la 40 de mii de unități convenționale (2 milioane de lei), cu privarea de dreptul de a exercita o anumită activitate sau cu lichidarea persoanei juridice.
În cazul evaziunii fiscale a persoanelor fizice care „nu practică activitate de întreprinzător, prin eschivarea de la prezentarea declaraţiei cu privire la impozitul pe venit sau prin includerea în declarație a unor date denaturate”, dacă suma impozitului pe venit care trebuia să fie achitat depășește 2500 de unități convenționale (125 de mii de lei, sumă păstrată încă din 2016), aceasta se pedepsește cu amendă în mărime de la 5000 (250 de mii de lei) la 9000 de unități convenționale (450 de mii de lei) sau cu muncă neremunerată în folosul comunității de la 180 la 240 de ore. Dacă evaziunea a condus la neachitarea impozitului în proporţii deosebit de mari, se pedepseşte cu amendă în mărime de la 9000 (450 de mii de lei) la 13 mii de unităţi convenţionale (650 de mii de lei) sau cu închisoare de până la 1 an.
În vara anului 2025, Codul penal a fost completat cu pedepse distincte pentru evaziunea fiscală, „care are ca efect diminuarea resurselor bugetului Uniunii Europene sau ale bugetelor instituțiilor, organelor, oficiilor și agențiilor Uniunii Europene, înființate în temeiul tratatelor, sau ale bugetelor gestionate ori monitorizate direct sau indirect de acestea.”