Как государство (не) наказывает уклонение от уплаты налогов: рентгенография приговоров высшего суда страны и отложенные эффекты одного закона
За последние шесть лет только одно уголовное дело, в котором подсудимый заявил о своей невиновности, было завершено в Кишиневском суде обвинительным приговором за преступление, с которым большинство граждан могут сталкиваться в повседневной жизни – уклонение от уплаты налогов. Приговор был оглашен в 2026 году.
ZdG проанализировала десятки приговоров, вынесенных Кишиневским судом в период с 2021 по 2026 год по делам об уклонении от уплаты налогов. Из 42 вынесенных решений (из которых только 34 являются публичными) обвинительные приговоры были вынесены лишь в трех случаях. В 19 делах лица были освобождены от уголовной ответственности в связи с истечением срока давности.
Только один человек был осужден при заявлении о своей невиновности; по одному делу было подписано соглашение о признании вины, а еще одно дело рассматривалось на основании доказательств, собранных на этапе уголовного следствия, после того, как подсудимый признал вину. В результате рассмотрения этих трех дел к ответственности была привлечена лишь одна компания.
Государство отстает на годы в вопросе уклонения от уплаты налогов
Вплоть до 2024 года у государства фактически было максимум 5 лет на то, чтобы выявить, расследовать и привлечь к ответственности лиц, обвиняемых в уклонении от уплаты налогов предприятиями, и максимум 2 года – в случае уклонения от уплаты налогов физическими лицами, то есть за незаконные действия, посредством которых физическое лицо или предприятие избегает уплаты налогов, сборов и других обязательств перед государственным бюджетом.
В настоящее время Уголовный кодекс предусматривает, что лицо освобождается от уголовной ответственности, если истекли 3 года со дня совершения легкого преступления, 5 лет – менее тяжкого преступления и 15 лет – тяжкого преступления. Ранее для легких преступлений срок давности составлял 2 года.
Легкими преступлениями считаются деяния, за которые уголовный закон предусматривает в качестве максимального наказания лишение свободы на срок до 2 лет включительно; менее тяжкими – на срок до 5 лет включительно; тяжкими – на срок до 12 лет включительно.
«Институт давности направлен на предотвращение длительного состояния правовой неопределенности для обвиняемого, а также на предотвращение рассмотрения дел по истечении чрезмерного периода времени, в течение которого сбор доказательств становится затруднительным, а эффективность профилактической и воспитательной функции уголовного наказания значительно снижается», – объяснил апелляционный суд в одном из дел об уклонении от уплаты налогов, производство по которому было прекращено в связи с истечением срока привлечения к уголовной ответственности.
Тем не менее, дела, по которым решения были вынесены в период 2021-2026 годов и которые проанализировала ZdG, показывают, что многие дела об уклонении от уплаты налогов поступали в суд уже после истечения срока привлечения к ответственности или накануне его окончания. При этом сами прокуроры нередко просили о признании вины с последующим освобождением от уголовной ответственности.
Эксперт: «Для этой категории высокой сложности срок давности составлял всего 5 лет»
На вопрос ZdG о причинах столь малого числа обвинительных приговоров Оксана Бригидин, директор Программы по борьбе с коррупцией Центра правовых ресурсов Молдовы (CRJM), назвала в качестве основных факторов «последовательные законодательные изменения» и 6-летний период, в течение которого уклонение от уплаты налогов квалифицировалось как менее тяжкое преступление.
«В случае уклонения от уплаты налогов предприятиями одно из важных объяснений заключается в том, что большое количество дел с истекшим сроком давности было связано с последовательными изменениями в законодательстве. В 2018 году максимальное наказание было снижено с 6 до 5 лет (если совокупная сумма уклонения за налоговый год превышает 100 прогнозируемых среднемесячных заработных плат по экономике, прим. ред.). Разница всего в один год, но она изменила категорию преступления – с тяжкого на менее тяжкое, что автоматически сократило и срок давности с 15 до 5 лет. То есть для этой категории довольно сложных преступлений срок давности составил всего 5 лет. Из проанализированных нами приговоров видно, что суд применял этот более мягкий уголовный закон…
С 2024 года наказания по статье об уклонении от уплаты налогов предприятиями были увеличены, и срок давности стал значительно дольше – он снова составляет 15 лет.
Прекращение уголовного процесса в связи с истечением срока давности не равносильно оправданию лица. Суды постановляют возместить ущерб…
Кроме того, в 2024 году законодательство было изменено. Течение срока давности прерывается, когда дело поступает в суд. Сейчас (для уклонения в особо крупном размере, прим. ред.) действует 15-летний срок, и если дело доходит до суда, отсчет срока начинается заново. Надеюсь, что отныне эти проблемы будут решены и приговоры по уклонению от уплаты налогов предприятиями станут иными. Однако остается тот 6-летний период, решения по делам из которого мы, вероятно, еще будем наблюдать», – пояснила Оксана Бригидин.
Эксперт также обратила внимание на то, что «у государства не было постоянной политики в части институциональной архитектуры».
«С 2002 по 2013 год уклонение от уплаты налогов находилось в компетенции Центра по борьбе с экономическими преступлениями и коррупцией, нынешнего Национального центра по борьбе с коррупцией (НЦБК) и Антикоррупционной прокуратуры. С 2013 года эти полномочия перешли к полиции и территориальным прокуратурам. С 2016 года уклонение от уплаты налогов, совершенное организованными преступными группами или если сумма ущерба превышала 2,5 миллиона леев, стало компетенцией ПБОПОД. С 2021 года полномочия по расследованию налоговых преступлений были изъяты у полиции и переданы Государственной налоговой службе, а с 2026 года часть компетенций снова вернулась к НЦБК», – отметила Бригидин.
Поэтому дела об уклонении от уплаты налогов рассматривались различными судами, а не только судебными инстанциями столицы.
С июня 2024 года Уголовный кодекс предусматривает, что течение срока давности прерывается, если уголовное дело поступает в суд для рассмотрения по существу до истечения установленных сроков. С момента регистрации уголовного дела в суде начинает течь новый срок давности.
Законопроект, уменьшивший наказание в виде лишения свободы за уклонение от уплаты налогов компаниями в крупных размерах с 6 до 5 лет (что и привело к изменению срока давности), был разработан группой депутатов от Демократической партии Молдовы (ДПМ) и вступил в силу 17 августа 2018 года.
Единственное за последние шесть лет дело с обвинительным приговором без признания вины
Самый свежий обвинительный приговор по делу об уклонении от уплаты налогов был вынесен магистратом Петром Пэун из Буюканского филиала Кишиневского суда в марте 2026 года. Дело поступило в суд в марте 2021 года. Сергею Тимушу было предъявлено обвинение в деяниях, совершенных в 2013-2014 годах, когда он являлся учредителем и директором ООО Fraghelon – компании, работавшей в сфере строительства с 1998 по 2015 год, пока, по его словам, она не вступила в процедуру несостоятельности.
В ходе судебного разбирательства суд признал доказательственную силу за заключениями судебно-бухгалтерской экспертизы за июнь 2018 года, согласно которым «было установлено, что ООО Fraghelon занизило налог на добавленную стоимость (НДС) на общую сумму 915 тысяч леев… в результате нераскрытия в декларациях по НДС сумм, относящихся к поставкам, а также путем неисполнения налоговых обязательств, предусмотренных действующим законодательством».
В суде мужчина заявил, что «был категорически не согласен с актом проверки и отношением к нему».
Магистрат Петр Пэун назначил Тимушу штраф в размере 70 тысяч леев с лишением права занимать должности и осуществлять деятельность, связанную с управлением коммерческими организациями, сроком на 3 года.
В мае 2023 года Государственная налоговая служба предъявила к обвиняемому гражданский иск о взыскании нанесенного материального ущерба в размере 1,6 миллиона леев. Судья подчеркнул, что «в материалах дела не было предоставлено дополнительных объяснений относительно порядка расчета или структуры разницы между размером фактически установленного ущерба и суммой, заявленной в гражданском иске», поэтому иск Налоговой службы был удовлетворен «в принципе, с тем чтобы окончательный размер компенсации был определен компетентным гражданским судом». В октябре 2026 года дело находится на рассмотрении в Центральной апелляционной палате (Центральная АП).
В комментарии для ZdG один из адвокатов Тимуша Константин Гира заявил, что защита ссылалась в суде на истечение срока давности, но «сделала основной упор на невиновность».
«Суд имел право в худшем случае применить срок давности. Вероятно, это была ошибка судьи. Мы подали апелляцию и указали, что судья вообще не высказался по поводу срока давности. Худшей ситуацией для Тимуша могло стать применение срока давности. Но мы настаиваем на невиновности, поскольку мы ее доказали. Были назначены экспертизы, которые установили, что Государственная налоговая служба ошиблась, и поэтому мы добиваемся признания невиновности…» – заявил Гира.
В другом деле об уклонении от уплаты налогов, которое рассматривал Петр Пэун, судья освободил обвиняемых от наказания, указав: «Суд заключил: диспозиция статьи Уголовного кодекса об уклонении от уплаты налогов в редакции закона от 26 июля 2018 года является более мягким уголовным законом и подлежит обратному применению на основании ст. 10 Уголовного кодекса». Данное дело в настоящее время также находится на рассмотрении в Центральной АП.
Единственная компания, признанная виновной в уклонении от налогов после подписания соглашения о признании вины
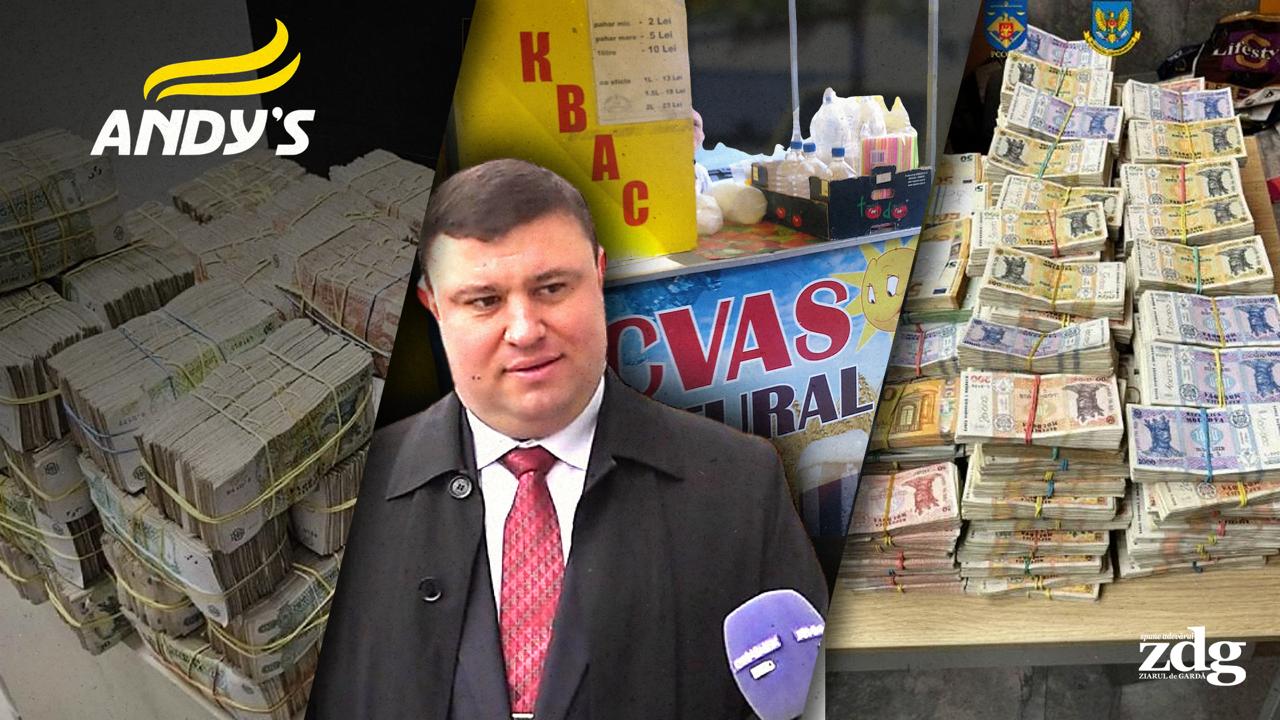
В 2025 году лишь одна компания была осуждена за уклонение от уплаты налогов. Это стало возможным после того, как в деле, переданном в суд в ноябре 2024 года, три физических лица и одна компания признали попытку уклонения от уплаты налогов – три администратора сети ресторанов Andy’s Pizza и компания «ООО Trabo Plus», которой также принадлежит сеть ресторанов La Plăcinte. Их обвинили в том, что они «умышленно скрыли облагаемый доход, не исчислили, не отразили в налоговой отчетности и не уплатили в государственный бюджет за период с января по июнь 2024 года налог на добавленную стоимость (НДС) на общую сумму 1,384 миллиона леев».
Согласно приговору за май 2025 года, «умышленные действия и бездействие Натальи Чесноковой, Елизаветы Ульян и Андрея Бутушняну, непосредственно направленные на уклонение от уплаты налогов юридическим лицом «ООО Trabo Plus», не возымели эффекта по причинам, не зависящим от воли виновных, а именно вследствие вмешательства органа уголовного следствия с процессуальными действиями». После вмешательства правоохранителей в августе 2024 года компания погасила свои налоговые обязательства.
В итоге судья Наталья Патрашку утвердила все четыре соглашения о признании вины, подписанные с прокурором Стеллой Барбэ, и назначила наказание в виде штрафа в размере около 166 тысяч леев каждому физическому лицу и около 333 тысяч леев компании, то есть штрафы примерно в три раза меньше минимального размера, предусмотренного законом.
Все три физических лица и компания смогли оплатить половину установленного штрафа, поскольку внесли платеж в течение 3 рабочих дней с момента вступления решения в законную силу (всего около 417 тысяч леев). Кроме того, Патрашку лишила компанию «права осуществлять деятельность в сфере ресторанного бизнеса и торговли пищевыми продуктами, алкоголем и табачными изделиями сроком на 1 год».
Именно дополнительное наказание стало причиной обжалования приговора как со стороны прокурора, так и со стороны всех четырех фигурантов дела. В Центральной АП прокурор Барбэ пояснила, что соглашением о признании вины было утверждено применение дополнительного наказания в виде «лишения права на получение субсидий, льгот и других преимуществ, предоставляемых государством, сроком на один год».
«Применение такого запрета (лишения права осуществлять деятельность, прим. ред.) сроком на один год неизбежно ведет к невозможности поддержания экономического оборота, выплаты заработной платы, выполнения контрактных и налоговых обязательств и, как следствие, к неплатежеспособности компании… Такое наказание, примененное к субъекту, который признал вину, сотрудничал с властями и полностью возместил ущерб, не может быть обосновано ни с юридической точки зрения, ни с позиции фундаментальных принципов уголовного права – законности, соразмерности и превентивной, а не разрушительной цели наказания», – объяснила прокурор Стелла Барбэ.
В сентябре 2025 года, как того требовали и прокурор, и компания, суд изменил наказание: ООО Trabo Plus было лишено только права на получение субсидий, льгот и иных преимуществ от государства сроком на один год.
Он сбежал из-под ареста и несколько лет скрывался в Украине. Бизнесмен с судимостями и политическими связями отделался штрафом в 500 тысяч леев и условным сроком
Также в мае 2025 года Кишиневский суд вынес еще один обвинительный приговор по делу об уклонении от уплаты налогов – и в этом случае подсудимый признал вину. Речь идет о трех эпизодах уклонения от налогов, одном эпизоде незаконного потребления электроэнергии в обход установленных систем учета с причинением ущерба в крупном размере и одном эпизоде побега из-под ареста. Дело поступило в суд в марте 2024 года за деяния, совершенные в период 2013-2017 годов.
Владлен Гривенко ранее был связан с Демократической партией Молдовы (ДПМ) и выдвигался от нее в качестве кандидата в муниципальные советники столицы на местных выборах 2007 года. В 2010 году он баллотировался в Парламент Республики Молдова от партии «Moldova Unită – Единая Молдова».
Его обвинили в том, что, руководя деятельностью предприятий «ООО Melior Largo», «ООО Global Food» и «ООО Alex-Ig Com», он организовал «подпольное производство кваса и его реализацию, а также продажу свежих овощей, фруктов и хлебобулочных изделий типа „фастфуд” от покупки товаров, без документов о происхождении товаров через многочисленные лотки, киоски и павильоны в Кишиневе, получая доходы, не отраженные в налоговом и финансовом учете, с включением искаженных данных для скрытия объекта налогообложения, являясь бенефициаром незаконно полученных денежных средств».
ZdG писала о Владлене Гривенко еще в 2010 году в материале «Квас с приключениями». Тогда он являлся владельцем фирмы Cvas-Chişinău. «У фирмы нет документов, подтверждающих предпринимательскую деятельность, разрешений на размещение и функционирование, выданных местными властями, санитарной авторизации, а также сопроводительных документов на продаваемый товар. Более того, этим летом они наняли четырех несовершеннолетних», – заявил в 2010 году представитель Управления по расследованию правонарушений МВД.
Суд отметил, что совершенными преступлениями Гривенко нанес общий ущерб на сумму около 3,6 миллиона леев. Мужчина был арестован по делу об уклонении от налогов в ноябре 2017 года. После того, как его конвоировали из Учреждения № 13 в здание Прокуратуры по борьбе с организованной преступностью и особым делам (ПБОПОД), ему предоставили возможность конфиденциально пообщаться с адвокатом, но он совершил побег прямо из здания прокуратуры.
Бизнесмен заявил в суде, что «уехал в Приднестровье, где около 3 недель жил у знакомого, а затем выехал в Украину».
«В розыске он находился 7 лет. В Республику Молдова он вернулся добровольно… Он раскаивается в содеянном, в связи с чем просил о назначении более мягкого наказания», – передал слова Гривенко суд.
После его побега из страны уголовное следствие было приостановлено в 2018 году и возобновилось только в 2024 году, когда он явился на границу Молдовы и был задержан.
Украинские СМИ сообщали, что Гривенко, занимавший публичную должность в Одесской области, был задержан в августе 2021 года по подозрению в получении взятки в размере 5000 долларов.
В Молдове у него было еще одно уголовное дело, которое в настоящее время рассматривается в Центральной апелляционной палате. Гривенко обвиняли в домашнем насилии, но Кишиневский суд переквалифицировал деяние в правонарушение и прекратил производство в связи с истечением срока привлечения к административной ответственности. Уголовное дело по статье «хулиганство» также было прекращено, и его признали виновным в нетяжком хулиганстве с прекращением производства из-за истечения срока давности. По обвинению в «умышленном причинении телесных повреждений средней тяжести» дело было прекращено за примирением сторон. Единственным пунктом обвинения, по которому ему было назначено наказание, стало «самоуправство, сопряженное с угрозой убийством или причинением телесных повреждений», и его оштрафовали на 18 тысяч леев.
По делу об уклонении от налогов прокурор Рената Анич-Нэре просила о назначении окончательного наказания по совокупности преступлений путем частичного сложения в виде 3 лет лишения свободы с лишением права занимать руководящие должности в коммерческих структурах сроком на 2 года. При этом гособвинительница поддержала условное приостановление исполнения наказания с испытательным сроком в 3 года.
Судья Лилия Лупашко постановила назначить штрафы по четырем эпизодам и два года лишения свободы за побег из-под ареста. В итоге по совокупности преступлений путем полного сложения наказаний Владлену Гривенко было назначено окончательное наказание в виде 2 лет лишения свободы, штрафа в размере 500 тысяч леев и лишения права занимать руководящие должности в коммерческих организациях сроком на 5 лет. Наказание в виде лишения свободы было назначено условно с испытательным сроком в 2 года. Позже судья изменила приговор, обязав осужденного пройти пробационные программы, но в мае 2026 года апелляционный суд удовлетворил жалобу мужчины и отменил эту обязанность.
«Победы», представленные ПБОПОД, и умалчиваемые детали
В отчете о деятельности ПБОПОД за 2023 год ведомство привело в пример приговор за июль того же года, согласно которому «подсудимый И. З. был признан виновным в незаконном занятии предпринимательской деятельностью, отмывании денег и уклонении от уплаты налогов предприятиями», а «по совокупности преступлений» ему было назначено окончательное наказание в виде 6 лет лишения свободы. Прокуратура уточнила, что была применена специальная конфискация со взысканием с подсудимого в бюджет стоимости денежных средств в размере 27,99 миллиона леев.
Однако приговор, изученный ZdG, показывает, что уголовные дела по обвинению Юрия Здорова и компании «ООО SC Parimatch» в уклонении от уплаты налогов были прекращены в связи с наличием обстоятельств, исключающих уголовное следствие и привлечение к ответственности. Суд сослался на законодательные изменения, внесенные в 2018 году.
Точно так же по обвинению в незаконном занятии предпринимательской деятельностью мужчина хоть и был признан виновным, но был освобожден от уголовного наказания в связи с истечением срока давности.
Таким образом, он был приговорен судом первой инстанции к лишению свободы сроком на 6 лет только за отмывание денег, с избранием меры пресечения в виде предварительного ареста до вступления приговора в законную силу.
«Подсудимый был признан виновным в том, что в 2014-2017 годах исполнял обязанности администратора по доверенности оффшорной компании в сфере азартных игр (спортивных ставок) в Интернете. Поскольку в Молдове организация азартных игр в виде спортивных ставок может осуществляться только государством, он камуфлировал свои действия тем, что платежи по ставкам, принимаемые оффшорной компанией, обрабатывались другой молдавской компанией после того, как участники игр совершали оплату через публичные терминалы в магазинах, заведениях или других местах. Впоследствии он координировал конвертацию средств из электронных кошельков в леи с последующим переводом полученных этой компанией денег на счета заграничной компании в Германии и Лихтенштейне, проводившей азартные игры», – указывается в отчете ПБОПОД.
Хотя решение было вынесено также в 2023 году, ПБОПОД не включила в отчет тот факт, что судьи Центральной апелляционной палаты удовлетворили апелляционную жалобу и приговорили Здорова всего к 5 годам лишения свободы условно, освободив его из-под ареста. Это решение было обжаловано в Высшей судебной палате (ВСП) в январе 2024 года, где дело находится на стадии рассмотрения.
Ущерб около 56 миллионов леев с истекшим сроком давности
В период 2025-2026 годов среди дел, прекращенных по сроку давности, наибольший ущерб – свыше 56 миллионов леев – был заявлен в деле, которое рассматривалось в течение 10 лет (с апреля 2015 по июнь 2025 года). Обвиняемыми выступали три физических лица и четыре компании. При этом в уклонении от уплаты налогов обвинялись только один мужчина и одна из компаний – ООО Titan-Prim и Роман Кречун. Остальные обвинения касались контрабанды.
Кречун обвинялся в том, что в 2012 году через ООО Titan-Prim «не уплатил в бюджет налог на добавленную стоимость на общую сумму 56,59 миллиона леев» при импорте IT-оборудования.
Судья Константин Рошка, огласивший приговор, указал, что «срок давности привлечения подсудимого к уголовной ответственности за описанное деяние истек», а уголовный процесс по факту контрабанды и уклонения от уплаты налогов в отношении юридического лица «ООО Titan-Prim» был прекращен в связи с ликвидацией юридических лиц.
За контрабанду трое физических лиц получили по три года лишения свободы условно, а две компании были оштрафованы за контрабанду на 140 тысяч леев.
«Подсудимые Роман Кречун и ООО Titan-Prim путем включения в бухгалтерские, налоговые или финансовые документы заведомо искаженных данных о доходах или расходах, не имеющих под собой реальных операций либо основанных на несуществующих операциях, а также путем сокрытия объектов налогообложения не уплатили в бюджет налог на добавленную стоимость на общую сумму 56 599 300 леев. Они осознавали, что в результате их действий государственному бюджету будет нанесен ущерб в размере 56 599 300 леев, желали этого результата и действовали в целях его достижения», – говорится в документе.
Тем не менее, Константин Рошка не высказался относительно возмещения ущерба.
В мае 2026 года Центральная апелляционная палата отклонила апелляции подсудимых и государственного обвинителя.
«Анализируя конкретные обстоятельства дела, суд констатирует, что инкриминируемые подсудимому Роману Кречуну деяния были совершены в 2012 году. Таким образом, сопоставляя время совершения деяний с общим сроком давности, суд отмечает, что срок привлечения к уголовной ответственности истек задолго до вынесения настоящего приговора… Суд подчеркивает, что срок давности течет объективно с момента совершения преступления и действует независимо от воли органа уголовного следствия или суда, а по его истечении наступает законная невозможность привлечения лица к уголовной ответственности, за исключением случаев приостановления или перерыва течения срока давности, прямо предусмотренных законом», – отмечается в решении апелляционной палаты.
Дело находится на рассмотрении в ВСП.
Согласно публичным приговорам Кишиневского суда, проанализированным ZdG, с 2021 года по настоящее время в 19 делах суды установили виновность, но освободили от уголовного наказания в связи с истечением срока давности. Еще по 10 делам физические и юридические лица были оправданы.
В период 2025-2026 годов заявленный государством ущерб по делам, где был применен срок давности, варьируется от нескольких сотен тысяч до нескольких миллионов леев. В одних случаях суд постановил взыскать материальный ущерб в пользу государства, в других – вообще не высказывался по поводу его возмещения.
Более 300 возбужденных дел. Крупнейший суд первой инстанции вынес почти в 10 раз меньше приговоров
За последние шесть лет (в период с 2021 по октябрь 2026 года) было вынесено 42 приговора по делам об уклонении от уплаты налогов: 34 приговора по делам об «уклонении от уплаты налогов предприятий, учреждений и организаций» и 8 приговоров по делам об «уклонении от уплаты налогов физических лиц». Из них лишь 15 были обжалованы в вышестоящем суде. По состоянию на сентябрь 2026 года на рассмотрении суда находилось еще 28 дел, согласно информации Кишиневского суда и данным, найденным ZdG на портале судов.
Отчет о деятельности ПБОПОД показывает, что в 2025 году были вынесены решения о прекращении уголовного следствия по делам об уклонении от уплаты налогов в отношении 19 лиц. Это преступление показало самый высокий процент прекращения дел среди расследуемых специализированной прокуратурой – 28%. В большинстве случаев основанием для прекращения стало именно истечение срока давности привлечения к уголовной ответственности.
Согласно ответу Государственной налоговой службы (ГНС) – единственного органа, уполномоченного вести уголовное следствие по делам о налоговых преступлениях с 2021 года, – за последние пять лет (2021-2025 гг.) по двум статьям Уголовного кодекса, касающимся уклонения от уплаты налогов, было возбуждено 308 уголовных дел. За тот же период суд вынес 33 решения.
К началу сентября 2026 года орган уголовного следствия Государственной налоговой службы проводил расследование по 225 уголовным делам (203 дела – по статье об уклонении от уплаты налогов предприятиями и 22 дела – по уклонению от уплаты налогов физическими лицами), «находящимся в производстве с 2021 года».
Как государство смягчало и ужесточало наказания за уклонение от налогов за последние 20 с лишним лет
С 2002 года уклонение от уплаты налогов предприятиями, учреждениями и организациями «путем включения в бухгалтерские, налоговые или финансовые документы заведомо искаженных данных о доходах или расходах либо путем сокрытия других объектов налогообложения», если сумма неуплаченного налога превышала 500 условных единиц (10 тысяч леев), наказывалось штрафом в размере до 10 тысяч леев или лишением свободы на срок до 2 лет.
Однако при повторном совершении наказание увеличивалось – штраф до 20 тысяч леев или лишение свободы на срок до 3 лет, в обоих случаях с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до 3 лет.
В 2003 году закон был дополнен наказаниями для компаний: юридическое лицо наказывалось штрафом от 1000 до 3000 условных единиц (от 20 тысяч до 60 тысяч леев) с лишением права заниматься определенной деятельностью. При повторных нарушениях юридическому лицу грозил штраф от 60 тысяч до 120 тысяч леев с лишением права заниматься определенной деятельностью либо ликвидацией предприятия.
С начала 2008 года, чтобы деяние квалифицировалось как уклонение от уплаты налогов, сумма неуплаченного налога должна была составлять не менее 2500 условных единиц, то есть порог вырос с 10 тысяч до 50 тысяч леев.
Тогда же Уголовный кодекс был дополнен понятием «неуплата налога в особо крупном размере», и это наказывалось аналогично повторному уклонению.
В 2009 году штраф за уклонение был увеличен с максимум 10 тысяч до диапазона от 20 до 40 тысяч леев. Одновременно из закона было исключено положение о повторности преступления, но ужесточено наказание за неуплату налога в особо крупном размере – с максимум 20 тысяч до 40-60 тысяч леев.
Уклонение от уплаты налогов физическими лицами было введено в конце 2011 года. С этого момента физические лица, не осуществлявшие предпринимательскую деятельность, которые уклонялись от подачи декларации о подоходном налоге или включали в нее искаженные данные, если сумма неуплаченного налога превышала 2500 условных единиц (50 тысяч леев), наказывались штрафом от 1000 до 2000 условных единиц (от 20 до 40 тысяч леев), неоплачиваемым трудом в пользу общества от 180 до 240 часов или лишением свободы на срок до 1 года. Также с этого времени уклонение, повлекшее неуплату налога в особо крупном размере, стало наказываться штрафом от 40 до 60 тысяч леев или лишением свободы на срок до 3 лет.
В 2012 году сумма налога для расследования уклонения предприятий была снижена по сравнению с порогом четырехлетней давности – с 2500 условных единиц до 1500 (30 тысяч леев), и при этом статья была переформулирована. В то же время штраф вырос с максимум 40 тысяч до максимум 60 тысяч леев, и увеличился срок лишения свободы – до 3 лет. Тогда же было добавлено лишение физического лица права занимать определенные должности или осуществлять определенную деятельность на срок до 5 лет, а для юридических лиц максимальный штраф вырос до 100 тысяч леев. В случае неуплаты налога в особо крупном размере срок лишения свободы удвоился, составив до 6 лет.
В конце 2016 года, когда размер условной единицы для штрафов был увеличен с 20 до 50 леев, выросли и штрафы за уклонение от уплаты налогов. Кроме того, с этого года для расследования уклонения от уплаты налогов предприятиями сумма недополученного государством налога должна была превышать 75 тысяч леев, а для физических лиц – 125 тысяч леев. Самый высокий штраф за уклонение предприятий, повлекшее неуплату в особо крупном размере, достиг 350 тысяч леев.
В 2018 году статья об уклонении от уплаты налогов предприятиями, учреждениями и организациями была переформулирована. С тех пор ущерб определяется как «совокупная сумма налога, сбора, предусмотренного Налоговым кодексом, взноса обязательного государственного социального страхования или взноса обязательного медицинского страхования за один налоговый год». С этого же момента ущерб должен был превышать 50 прогнозируемых среднемесячных заработных плат по экономике (307 500 леев в 2018 году, прим. ред.), определенных постановлением Правительства, которое действовало на момент совершения деяния. В тот год штрафы для предприятий выросли, но сроки лишения свободы сократились – до 2 лет и 6 месяцев или до 5 лет, если сумма превышает 100 среднемесячных зарплат по экономике. Кроме того, лишение свободы на срок до 1 года было исключено для физических лиц, а наказание за неуплату налога в особо крупном размере снизилось с максимум 3 лет до максимум 1 года.
Как уклонение от уплаты налогов наказывается в настоящее время
Шесть лет спустя, в сентябре 2024 года, наказания за уклонение от уплаты налогов были ужесточены наиболее существенно за всю историю. Так, уклонение от уплаты налогов предприятиями, учреждениями и организациями наказывается штрафом в размере от 9000 (450 тысяч леев) до 13 тысяч условных единиц (650 тысяч леев) или лишением свободы на срок до 6 лет с лишением права занимать определенные должности или осуществлять определенную деятельность на срок до 5 лет. Юридическое лицо наказывается штрафом от 15 тысяч (750 тысяч леев) до 20 тысяч условных единиц (1 миллион леев) с лишением права заниматься определенной деятельностью.
Если совокупная сумма превышает 100 прогнозируемых среднемесячных заработных плат по экономике, деяние наказывается штрафом в размере от 13 тысяч (650 тысяч леев) до 20 тысяч условных единиц (1 миллион леев) или лишением свободы на срок от 3 до 7 лет с лишением права занимать определенные должности или осуществлять определенную деятельность на срок от 2 до 5 лет. Юридическое лицо наказывается штрафом от 20 тысяч (1 миллион леев) до 40 тысяч условных единиц (2 миллиона леев) с лишением права заниматься определенной деятельностью либо с ликвидацией юридического лица.
В случае уклонения от уплаты налогов физическими лицами, «не осуществляющими предпринимательскую деятельность, путем уклонения от подачи декларации о подоходном налоге или включения в нее искаженных данных», если сумма подоходного налога, подлежавшего уплате, превышает 2500 условных единиц (125 тысяч леев – порог, сохраняющийся с 2016 года), назначается штраф от 5000 (250 тысяч леев) до 9000 условных единиц (450 тысяч леев) или неоплачиваемый труд в пользу общества от 180 до 240 часов. Если уклонение повлекло неуплату налога в особо крупном размере, назначается штраф от 9000 (450 тысяч леев) до 13 тысяч условных единиц (650 тысяч леев) или лишение свободы на срок до 1 года.
Летом 2025 года Уголовный кодекс был дополнен отдельными наказаниями за уклонение от уплаты налогов, «повлекшее уменьшение ресурсов бюджета Европейского союза либо бюджетов институтов, органов, служб и агентств Европейского союза, учрежденных на основании договоров, или бюджетов, прямо или косвенно управляемых либо контролируемых ими».